K.T.Cトピックス
消費税 2026年10月10日
飲食料品に係る消費税率1%への臨時的な引き下げについて
【概要】
令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率が1%に引き下げられます。 これに伴う事業者の実務負担等を考慮して、各種届出の提出時期や計算方法等に関する特例措置が設けられておりますので、ご紹介いたします。

(1) 対象商品と税率
対象品目と税率の対象となるのは、現在の軽減税率と同じ飲食料品(酒類や外食などを除く食品表示法に規定する食品)です。この飲食料品の販売等に対し、2年間に限り税率1%が適用されます。
対象品目と税率の対象となるのは、現在の軽減税率と同じ飲食料品(酒類や外食などを除く食品表示法に規定する食品)です。この飲食料品の販売等に対し、2年間に限り税率1%が適用されます。
(2) 免税事業者から課税事業者になるための届出に関する特例
飲食料品の販売を行う免税事業者が、令和9年4月1日の属する課税期間中に、その課税期間から課税事業者となることを選択する旨を記載した「課税事業者選択届出書」を提出した場合には、その課税期間から課税事業者となることができます。
飲食料品の販売を行う免税事業者が、令和9年4月1日の属する課税期間中に、その課税期間から課税事業者となることを選択する旨を記載した「課税事業者選択届出書」を提出した場合には、その課税期間から課税事業者となることができます。
(3) 簡易課税から一般課税(本則課税)になるための届出に関する特例
飲食料品の販売を行う簡易課税事業者が、令和9年4月1日の属する課税期間中に、その課税期間から簡易課税制度の適用をやめようとする旨を記載した「簡易課税制度選択不適用届出書」を提出した場合には、その課税期間から一般課税により申告することができます。
また、簡易課税を選択した場合の「2年間の継続適用要件」の適用は免除されます。
飲食料品の販売を行う簡易課税事業者が、令和9年4月1日の属する課税期間中に、その課税期間から簡易課税制度の適用をやめようとする旨を記載した「簡易課税制度選択不適用届出書」を提出した場合には、その課税期間から一般課税により申告することができます。
また、簡易課税を選択した場合の「2年間の継続適用要件」の適用は免除されます。
(4) 簡易課税制度の計算方法の特例
簡易課税制度を適用して申告する場合、業種区分に関わらず、飲食料品の販売(1%対象) に係る売上税額と同額の仕入税額を計上することとされます。(その他の売上税額については、通常どおりみなし仕入率を乗じて計算します。)
簡易課税制度を適用して申告する場合、業種区分に関わらず、飲食料品の販売(1%対象) に係る売上税額と同額の仕入税額を計上することとされます。(その他の売上税額については、通常どおりみなし仕入率を乗じて計算します。)
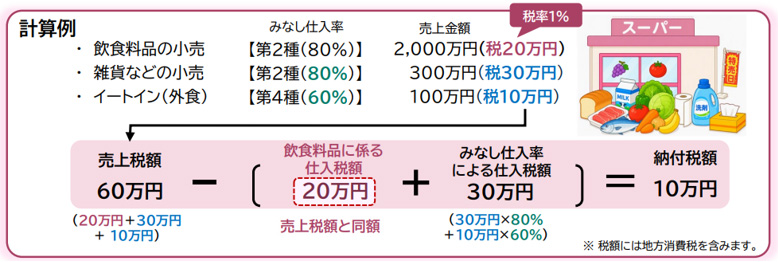
※ 出典:国税庁「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月)
(https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_pamphlet.pdf)
(https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026008-127_pamphlet.pdf)
会社設立から組織再編、事業承継、相続など
「もう少し詳しく知りたい、相談したい」という方、
どうぞご一報ください。

銀座K.T.C税理士法人
〒104-0061 東京都中央区銀座7-14-13 日土地銀座ビル3F
Copyright (c) Ginza K.T.C Tax Corporation. All rights reserved.